سهم "Nike" في أسوأ فتراته..هل تنجح خطة الإنقاذ قبل أن يفقد المزيد من قيمته؟


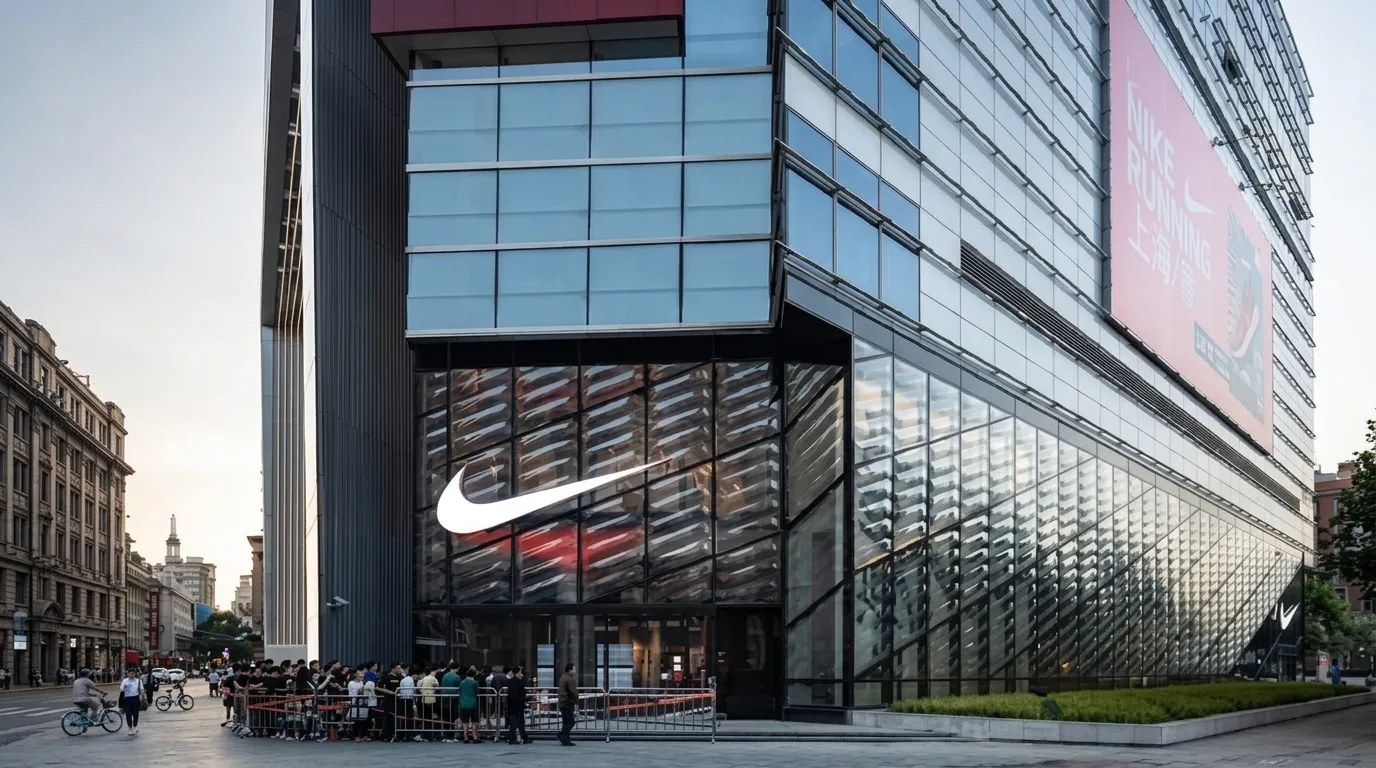
يواصل سهم نايك نزيفه في الأيام الأخيرة، ليتراجع بنحو 2% إلى 36.3 دولار في جلسة الثلاثاء، مقتربًا من أدنى مستوى له خلال 52 أسبوعًا عند نحو 36.2 دولار، بعدما خسر أكثر من 42% منذ بداية العام.
وتأتي موجة البيع في وقت تتزايد فيه شكوك المستثمرين حول سرعة التحول الذي يقوده الرئيس التنفيذي إليوت هيل، خصوصًا مع استمرار ضعف الطلب في الصين واحتدام المنافسة من علامات مثل هوكا وأون رننج ونيو بالانس.
كما خفضت مؤسسات بحثية عدة أهدافها للسهم، كان أحدثها تلسي التي خفضت هدفها إلى 44 دولارًا مع الإبقاء على تصنيف «محايد»، بينما ذهبت مورجان ستانلي إلى موقف أكثر تشاؤمًا بتصنيف «أقل من الوزن» وهدف عند 31 دولارًا.
تحسن الهوامش لا يزال غير كافٍ
الأرقام المالية تقدم صورة أكثر تعقيدًا؛ فقد أنهت نايك السنة المالية 2026 بإيرادات بلغت 46.4 مليار دولار، مستقرة تقريبًا على أساس سنوي، بينما تراجعت الإيرادات على أساس العملة الثابتة 2%.
وفي الربع الرابع، انخفضت الإيرادات 1% إلى 11 مليار دولار، لكن هامش الربح الإجمالي قفز إلى 49.2% من 40.3% قبل عام، مدعومًا بشكل كبير بأثر استرداد رسوم جمركية، في حين ارتفعت إيرادات البيع بالجملة 4%، مقابل انخفاض إيرادات «نايك دايركت» 7%.
هذه الأرقام تشير إلى أن الشركة بدأت في إصلاح الهوامش وتقليل الاعتماد على نموذج البيع المباشر، لكن نمو الإيرادات نفسها لا يزال ضعيفًا، وبالتالي لم تتحول عملية تحسين الربحية حتى الآن إلى قصة نمو مقنعة للسوق.
الصين والمنافسة هما العقدة الأكبر
المشكلة الرئيسية أمام هيل هي أن إعادة بناء العلامة تحتاج إلى وقت، بينما تخسر نايك أرضًا في سوقين مهمين: الصين والرياضة المتخصصة. الشركة تحاول العودة إلى استراتيجية أكثر تركيزًا على الرياضة والمنتجات الجديدة وتقوية علاقاتها مع تجار التجزئة، بعدما تضررت من سنوات اعتمدت فيها بدرجة أكبر على البيع المباشر وإدارة المخزون وإصدارات قديمة.
لكن المنافسة أصبحت أكثر شراسة، خصوصًا من علامات أصغر وأكثر سرعة في طرح المنتجات، فيما تظل الصين نقطة ضغط واضحة بسبب تباطؤ الطلب وتفضيل المستهلكين لعلامات محلية.
لذلك فإن نجاح خطة «وين ناو» لن يُقاس فقط بارتفاع المبيعات، بل بقدرة نايك على استعادة حصتها السوقية دون التضحية بالهوامش أو زيادة الإنفاق التسويقي إلى مستويات يصعب تحملها.
وول ستريت منقسمة والسهم صار رهانًا على التعافي
التقييم الحالي يعكس حجم التشاؤم بالفعل، لكن اختلاف المحللين يكشف أيضًا وجود رهان مضاد على نجاح التحول. فإلى جانب مورجان ستانلي عند 31 دولارًا وتلسي عند 44 دولارًا، توجد تقديرات أعلى ترى أن السهم يستطيع التعافي مع تحسن المبيعات وهوامش الربح، بينما يقترب متوسط التوقعات في بعض قواعد البيانات من مستوى 48 دولارًا.
ويظل السيناريو المتفائل قائمًا على أن نايك ما زالت تملك واحدة من أقوى العلامات التجارية عالميًا، وقاعدة عملاء ضخمة، وقدرة كبيرة على التسعير والتوزيع.
لكن المشكلة أن السوق يريد دليلًا على التعافي قبل أن يدفع تقييمًا أعلى؛ ولذلك ستكون نتائج الربع المقبل ويوم المستثمر المرتقب في نوفمبر من أهم المحطات لتحديد ما إذا كانت الشركة دخلت بالفعل مرحلة التعافي أم أن الأزمة أطول مما تتوقع الإدارة.
36 دولارًا.. هل تتحول القاع إلى نقطة انطلاق؟
وفنيًا، يقف السهم الآن أمام منطقة 36-36.5 دولار التي تمثل أقرب منطقة دفاع بعد وصوله إلى مستويات لم يشهدها منذ أكثر من عقد، بينما ستكون العودة فوق 40 دولارًا أول إشارة على تراجع قوة الاتجاه الهابط، ثم يصبح نطاق 44-48 دولارًا الاختبار الأكبر أمام أي موجة تعافٍ.
أما كسر 36 دولارًا واستمرار التداول تحته فقد يزيد مخاطر ظهور مستويات أدنى، خاصة مع استمرار الزخم السلبي للسهم.
ولذلك فإن نايك حاليًا ليست قصة نمو مكتملة، بل رهان على نجاح عملية إنقاذ؛ فإذا تحسنت الصين، وعادت المبيعات بالجملة للنمو، واستقرت الهوامش دون الاعتماد على عوامل استثنائية، فقد يرى المستثمرون في المستويات الحالية فرصة.
أما استمرار تراجع المبيعات والضغط التنافسي فقد يجعل السعر المنخفض مجرد انعكاس لتراجع الأرباح المستقبلية، وليس فرصة شراء تلقائية.
الشركات المذكورة
اقرأ المزيد
 كيف تتعامل مع سهمك عندما يهبط بعد شرائه مباشرة؟.. قواعد تمنعك من اتخاذ قرار خاطئ
هبوط الأسهم مباشرة بعد شرائها لا يعني تلقائيًا أن قرار الاستثمار كان خاطئًا، فقد يتراجع السعر بسبب حركة السوق العامة أو جني الأرباح أو خبر مؤقت لا يغير من قيمة الشركة الأساسية. الخطأ الأكثر شيوعًا هو اتخاذ قرار سريع تحت تأثير الخوف، خصوصًا…
محمد عاطف•26 أغسطس سهم ماكدونالدز تحت الضغط.. تراجع سنوي يفتح باب الصعود من جديد
يتحرك سهم ماكدونالدز في نطاق حذر داخل سوق الأسهم الأمريكية، بعدما سجل 270.95 دولار، في وقت يترقب فيه المستثمرون قدرة السهم على استعادة جزء من خسائره المسجلة خلال العام، وسط تقديرات إيجابية من جانب غالبية المحللين بشأن مستقبله السعري. وبحسب…
ندي أحمد•24 أغسطس سهم Walmart بعد انهيار 9%.. هل أصبح التراجع فرصة شراء أم أن التقييم لا يزال مرتفعًا؟
تعرض سهم "وول مارت" Walmart لهبوط حاد بلغ نحو 9.15% في تداولات أمس الجمعة، ليغلق عند 103.70 دولارًا، بعدما أعلنت الشركة نتائج فصلية تجاوزت توقعات السوق على مستوى الإيرادات وربحية السهم. وبلغت الإيرادات 187.9 مليار دولار، مقابل توقعات عند نح…
محمد عاطف•22 أغسطس سهم "أديداس" يسجل أكبر هبوط يومي في تاريخه ..وارباح الربع الثاني تخالف التوقعات
تراجعت أسهم شركة «أديداس» الألمانية للملابس الرياضية بأكثر من 17% في فرانكفورت خلال تعاملات الخميس، متجهة لتسجيل أكبر انخفاض يومي في تاريخها، بعدما جاءت أرباح الشركة دون توقعات السوق رغم رفعها توقعاتها للمبيعات. وارتفع صافي الربح من العمليا…
محمد عاطف•30 يوليو أسهم تحت المجهر (3) : سهم "نايك" تحت ضغوط الصين وخطط التحول الرقمي ..كيف نقرأ مستقبل السهم ؟
تُواجه شركة "نايك" (Nike) العالمية تحديات هيكلية متزايدة في استعادة مسار نموها داخل السوق الصيني الذي يُعد ثالث أكبر أسواقها حول العالم. وأعلنت الشركة عن قرارات استراتيجية حاسمة تحظر بموجبها مبيعات منتجاتها عبر المنصات الرقمية لشركائها رئيس…
محمد عاطف•25 يوليو سهم طيران ناس يقترب من أدنى مستوياته السنوية.. هل تتحول الخسائر إلى فرصة صعود تتجاوز 31%؟
واصل سهم طيران ناس ضغوطه في تداولات السوق المالية السعودية، ليتراجع إلى 49.74 ريالًا بانخفاض 1.41%، مقتربًا من أدنى مستوياته خلال 52 أسبوعًا، في وقت يراقب فيه المستثمرون ما إذا كان السهم يقترب من نقطة انعكاس محتملة أم أن الضغوط الحالية لا ت…
ندي أحمد•21 يوليو كأس العالم تعمق جراح "نايكي"..سهم الشركة يفقد ثلث قيمته في 6 شهور وخطة لــ مكافحة ركود الصين
تجرعت شركة «نايكي» (Nike) الأميركية العملاقة خسارة تسويقية كبرى خلال بطولة كأس العالم، عقب نجاح منتخبي الأرجنتين وإسبانيا – اللذين ترعاهما غريمتها التقليدية «أديداس» (Adidas) – في حسم التأهل إلى المباراة النهائية، ليغيب شعار الشركة الأميركي…
محمد عاطف•16 يوليو هبوط إضطراري لسهم "نايكي" ..نتائج فصلية مخيبة للأمال والسهم يفقد قوته في 2026
تراجع سهم شركة "نايكي" العملاقة بنسبة 3.5% في تداولات ما قبل الافتتاح الفورية لليوم، بعد أن فشلت نتائجها الربع سنوية الأخيرة في إحياء آمال الأوساط الاستثمارية بتحقيق تعافٍ سريع ومستدام تحت قيادة رئيسها التنفيذي إيليوت هيل. وألقت النظرة الم…
محمد عاطف•01 يوليو سهم Nike يتراجع 16% في أبريل بعد نتائج ضعيفة
الأحد 3 مايو 2026 – تراجع سهم شركة Nike بنسبة 16% خلال شهر أبريل، متأثراً بنتائج مالية دون التوقعات وتعديل الشركة لتوقعاتها المستقبلية، رغم تحسن أداء الأسواق العالمية خلال الفترة نفسها. وجاء هذا التراجع عقب إعلان نتائج الربع المالي الثالث…
UA Finance•03 مايو تراجع سهم Lululemon بعد توقعات ضعيفة رغم أرباح قوية
أسهم Lululemon Athletica تتراجع بعد ساعات التداول بسبب توقعات ضعيفةشهد سهم شركة Lululemon Athletica تراجعًا ملحوظًا خلال تداولات ما بعد الإغلاق، رغم إعلان الشركة عن نتائج مالية فصلية فاقت توقعات الأسواق، في خطوة أثارت قلق المستثمرين بشأن مس…
UA Finance•17 مارس